


 8 920 595 72 46

Узнайте, какие сделки могут отменить при банкротстве, как избежать ошибок и что грозит за вывод имущества. Реальные кейсы, схемы и комментарий юриста.
Представьте: у человека долгов на 2 миллиона, а имущества — на 800 тысяч. Это уже тревожный сигнал. Но перед тем как всё вскроется, он успевает подарить машину брату, продать квартиру за полцены соседу и отдать долг только одному банку, игнорируя остальных. В итоге кредиторам остаётся — ничего.
Закон говорит: так нельзя. Если человек шёл к банкротству, а перед этим «раздавал» имущество — это несправедливо по отношению к тем, кому он должен. Поэтому суд может такие сделки отменить и вернуть имущество или деньги обратно, чтобы потом честно поделить между всеми кредиторами.
Это не наказание. Это восстановление справедливости.
Финансовый управляющий первым делом смотрит на сделки, которые резко уменьшают имущество должника. Ниже — чек лист: поставьте галочку напротив тех пунктов, которые касаются вашей ситуации. Если есть хотя бы один «плюс» — стоит обсудить это с юристом.
[ ] Продажа имущества сильно ниже рыночной цены (например, квартира за 1,5 млн при рыночной цене 3,5 млн).
[ ] Дарение — родственникам, друзьям, супругу.
[ ] Погашение долга только одному кредитору при наличии других.
[ ] Перевод бизнеса или активов на другое лицо.
[ ] Зачёты долгов, отступные, крупные премии.
[ ] Передача имущества приставами одному взыскателю.
Если вы нашли у себя хотя бы один пункт — риск оспаривания есть. Скрыть такие сделки сложно: управляющий проверяет Росреестр, ГИБДД, банковские выписки за 3 года. Попытки скрыть ситуацию только усиливают подозрения суда.
Бывает так: человек понимает, что денег на всех не хватит, и решает закрыть долг перед «самым настойчивым» банком или вернуть деньги хорошему другу. Это называется сделкой с предпочтением. Один кредитор получает то, чего не получили другие, — хотя по закону все должны быть в равных условиях.
Схема:
• Должник погасил долг Банку А на 500 000 руб.
• При этом не заплатил Банку Б, работникам и налоговой.
Что сделает суд:
1. Отменит платёж Банку А.
2. Вернёт 500 000 руб. в общую массу.
3. Поделит деньги между всеми кредиторами пропорционально их требованиям.
Сроки проверки сделок с предпочтением
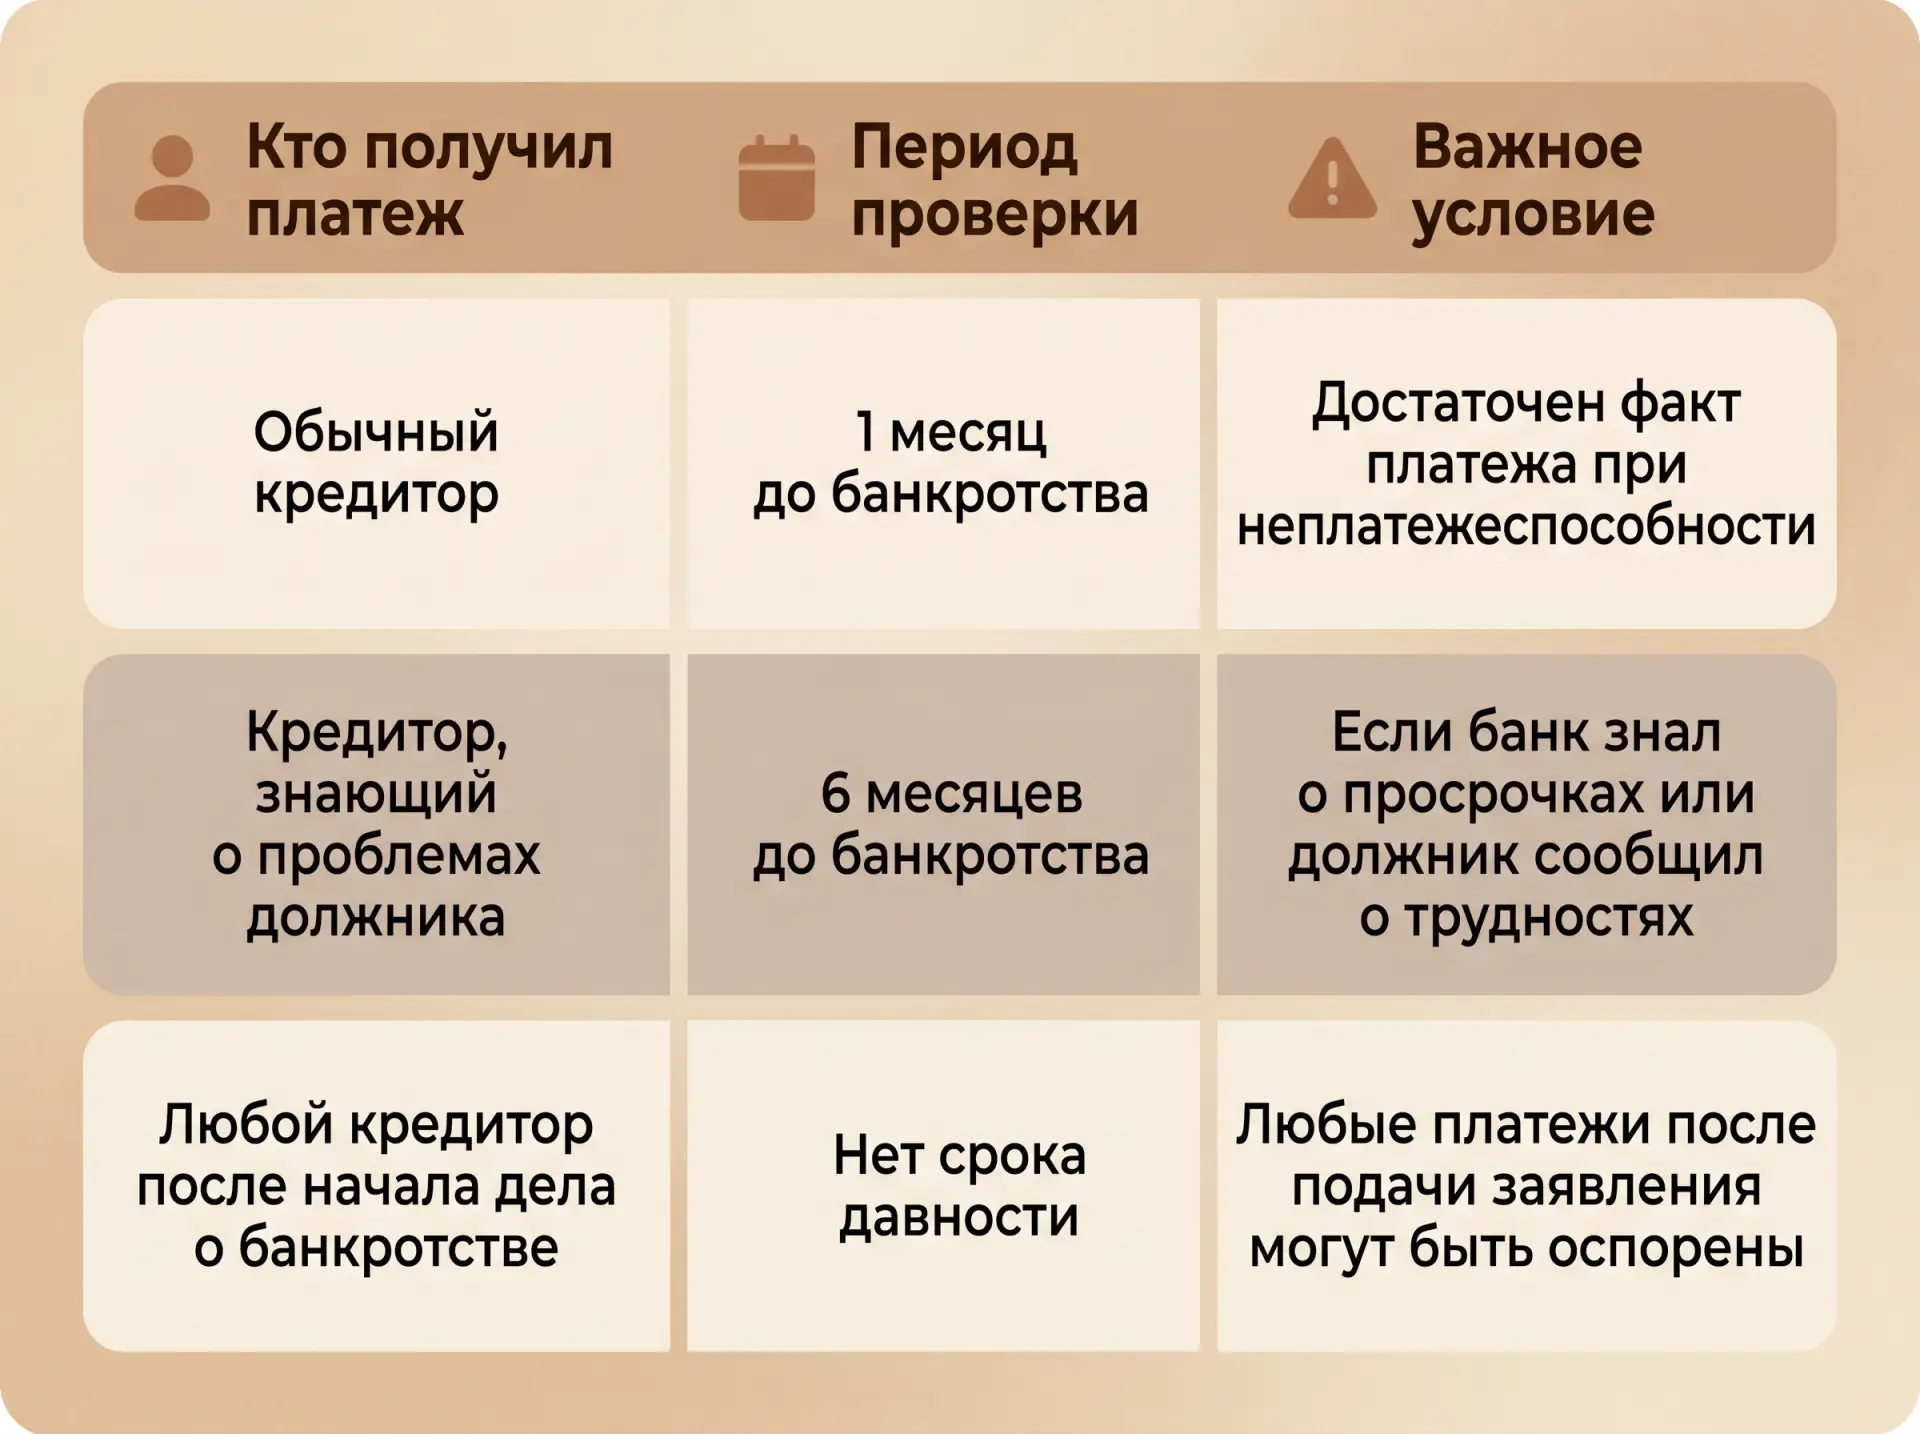
Ключевой нюанс: если кредитор знал или должен был знать о финансовых проблемах должника (например, были просрочки, уведомления, переписка), суд с большей вероятностью отменит платёж.
Вторая большая категория — сделки, после которых у должника стало меньше имущества, которое могло бы пойти на погашение долгов.
Продажа по заниженной цене
Суд смотрит: была ли цена рыночной? Для этого используют объявления на площадках вроде Авито, отчёты оценщиков, данные о сделках с аналогичными объектами.
• Пример: продали телефон за 5 000 рублей при рыночной цене 25 000.
• Пример: квартиру продали за 1,5 млн, хотя аналогичные стоят 3,5 млн.
Сроки проверки:
• До 1 года до банкротства — если цена явно занижена.
• До 3 лет до банкротства — если доказано, что цель сделки — причинить вред кредиторам.
Дарение
Подарил — значит, ничего не получил взамен. Это автоматически ухудшает положение кредиторов. Дарение родственникам проверяют особенно тщательно.
Логика суда: если вы дарили имущество, когда уже были долги, скорее всего, вы понимали, что делаете. Родственник, принимая дар, тоже «должен был знать» о ситуации. Сделку отменят.
Многие думают: «Ну, это была небольшая сделка — 150 000 рублей — до неё не доберутся». Это ошибка.
Закон не устанавливает минимального порога для оспаривания. Если сделка нарушила права кредиторов — неважно, на какую сумму.
Пример: компания задолжала работникам зарплату на 300 000 рублей. При этом заплатила аренду офиса арендодателю 200 000 рублей. Арендодатель стал «счастливчиком» — получил деньги, пока работники ждут. Управляющий может оспорить этот платёж.
Исключение: если платёж был обычным рабочим расходом (аренда, закупка товара, стандартная зарплата по трудовому договору) и не выглядит как попытка что то спрятать, суд, скорее всего, его не тронет. Но объяснять придётся.
Не всё, что было до банкротства, автоматически под угрозой.
Обычно не трогают:
• Сделки, совершённые давно, когда финансовое положение было нормальным и цена — рыночной.
• Обычные хозяйственные расходы: аренда, коммунальные услуги, закупка сырья, стандартная зарплата.
• Сделки с добросовестными покупателями: они не знали о проблемах должника и заплатили нормальную цену.
• Сделки, по которым истёк срок давности (и нет оснований его продлить).
Важное понятие — добросовестность. Если покупатель не знал и не мог знать о финансовых проблемах продавца и сделка была по рыночной цене, у управляющего мало шансов её отменить.
Другое дело — покупатель родственник. Суд изначально предполагает, что он «должен был знать».
Это называется презумпцией осведомлённости аффилированных лиц.
Это не бесконечно. Управляющий не может прийти через 10 лет и сказать: «А вот в 2015 году вы продали дачу — давайте отменим».
Есть два срока:
• Специальный (банкротный) — 1 год с момента, когда управляющий узнал о сделке.
• Общий (гражданский) — 3 года с момента, когда узнал или должен был узнать.
Нюанс: срок считается не от даты сделки, а от того момента, когда управляющий реально мог узнать о ней. Например, получил выписку из ЕГРН — узнал о продаже квартиры — с этого дня начался срок.
Если управляющий пропустил срок без уважительной причины, суд откажет в оспаривании, даже если сделка была явно несправедливой. Это тоже работает в пользу должника.
Да. Кредитор может пойти в обычный суд и потребовать отменить сделку, которая нарушила его права, — даже если банкротства нет.
Основания: сделка «для вида» (мнимая), под давлением или обманом, на заведомо невыгодных условиях.
Разница с банкротством:
• В банкротстве управляющий действует от имени всех кредиторов — у него больше полномочий и ресурсов.
• Без банкротства кредитор действует сам — доказать злой умысел сложнее.
Поэтому вне банкротства такие дела выигрывают реже. Но это не значит, что кредитор не попробует. Особенно если речь о крупных суммах.
Люди придумывают разное. Некоторые схемы кажутся умными, но на практике почти все они раскрываются.
1. «Перепишу на жену». Самая популярная и самая наивная схема. Управляющий проверяет всех аффилированных лиц. Передача имущества супругу — первое, что смотрят.
2. «Продам за копейки другу». Продать машину за 50 000 рублей при рыночной цене 800 000 — это не «продажа», а дарение с документами. Оценщик установит реальную цену, суд отменит сделку.
3. «Сначала верну долг банку, потом подам на банкротство». Опасно, если другие кредиторы при этом остались ни с чем. Это классическая сделка с предпочтением — её отменят.
4. «Прогоню деньги через несколько компаний». Работает в кино. В реальности банковские выписки восстанавливаются, цепочки отслеживаются. Управляющий запросит выписки у банков всех участников цепочки.
5. «Давно же было — не найдут». Три года — это долго, но не вечно. И срок считается не от даты сделки, а от даты, когда управляющий узнал. Он узнаёт из реестров — а реестры хранят данные.
Вывод: любая схема, цель которой — спрятать имущество от кредиторов, почти всегда раскрывается. Цена попытки — потеря большего, чем потеряли бы без неё.
1: Подарил квартиру дочери — и остался без неё
Валерий, 58 лет, Алексеевка. Предприниматель. Почувствовал, что бизнес идёт ко дну: долги росли, выручки не было. Решил «обезопасить» квартиру: оформил дарение на взрослую дочь. Сделал это за 14 месяцев до подачи на банкротство.
Управляющий нашёл сделку через Росреестр на второй неделе работы. Суд отменил дарение — квартира вернулась в конкурсную массу и была продана на торгах.
Дочь была в шоке. Валерий — тем более. «Я думал, что хоть это сохраню для семьи», — говорил он на суде. Не сохранил. Если бы квартира оставалась у него как единственное жильё — её бы не тронули. Но он сам вывел её из под защиты.
2: Заплатил банку — управляющий вернул деньги назад
Ирина, 44 года, Геленджик. ИП, швейное производство. Когда поняла, что банкротство неизбежно, решила «закрыть» долг перед одним банком — там был хороший менеджер, жалела его. Перевела 320 000 рублей за два месяца до подачи заявления. Перед работниками при этом остался долг по зарплате на 180 000 рублей.
Управляющий оспорил платёж как сделку с предпочтением. Банк был вынужден вернуть 320 000 рублей в конкурсную массу. Их поделили между всеми кредиторами — в том числе работниками.
Ирина расстроилась. «Я хотела сделать как лучше хоть для кого то». Но закон не делает исключений по симпатиям.
3: Продала технику за копейки — и пожалела
Антон, 33 года, Воронеж. Долгов на 900 000 рублей. Перед банкротством продал знакомому ноутбук за 4 000 рублей (реальная цена — 45 000), смартфон за 2 000 (реальная — 22 000), планшет за 1 500 (реальная — 18 000). Итого «сэкономил» для себя технику на 85 000 рублей.
Управляющий запросил объявления на Авито, нашёл аналоги, установил рыночные цены. Сделки оспорили. Знакомый был вынужден доплатить разницу — иначе технику бы изъяли у него. Отношения с другом испорчены. Деньги всё равно ушли в массу.
«Не стоило оно того», — признал Антон.
Новая история: оспаривание сделки с цифровым активом
Дмитрий, 35 лет, Москва. IT специалист, имел долги по кредитам. За месяц до подачи на банкротство перевёл криптовалюту на кошелёк брата, посчитав, что «так никто не найдёт». Управляющий запросил данные криптобиржи (по IP адресам и истории транзакций) и доказал аффилированность сторон. Суд признал сделку подозрительной и обязал брата вернуть эквивалент стоимости криптовалюты в рублях для включения в конкурсную массу.
Этот пример показывает: цифровые активы тоже попадают под проверку. Технологии позволяют отследить даже «невидимые» переводы.
Практический чек лист: что делать, если чувствуете финансовые трудности
1. Не совершайте сделок с имуществом. Ни продаж, ни дарений, ни переводов на родственников.
2. Не гасите отдельные долги. Платежи «избирательно» почти всегда оспариваются.
3. Соберите документы. Выписки по счетам, договоры, подтверждения обычных расходов.
4. Обратитесь к юристу. Он оценит риски и подскажет безопасный план действий.
5. Не скрывайте уже совершённые сделки. Юрист сможет подготовить объяснения и доказательства добросовестности.
В большинстве случаев — нет. Срок для оспаривания по банкротным основаниям — до 3 лет. Но срок считается не от даты сделки, а от того момента, когда управляющий о ней узнал. Если сделка скрыта — риск выше.
Если цена была рыночной, покупатель — не родственник, и сделка совершена более года назад — риск минимален. Главные критерии: цена и добросовестность покупателя.
Покупатель обязан вернуть имущество в конкурсную массу. Взамен он становится кредитором — то есть получает право требовать обратно уплаченные деньги. Но получит ли он их — зависит от того, хватит ли денег в массе. Добросовестный покупатель, заплативший рыночную цену, как правило, получает возврат. Недобросовестный — рискует потерять и имущество, и деньги.
Не совсем. Трёхлетний период ещё не истёк. Если дарение совершено родственнику в период финансовых трудностей — управляющий, скорее всего, его проверит. Лучше проконсультируйтесь с юристом по конкретной ситуации.
Обычная зарплата по трудовому договору — как правило, не оспаривается. Это стандартный хозяйственный платёж. Но если незадолго до банкротства выплатили крупные премии «своим» людям — это уже под вопросом.
Он подаёт заявление в суд об оспаривании. Суд рассматривает дело, выслушивает обе стороны. Если признаёт сделку недействительной — имущество или деньги возвращаются в массу. Вы и другая сторона сделки вправе защищаться в суде.
Да. Открытость всегда работает в вашу пользу. Управляющий всё равно найдёт сделку через реестры. Но если вы сами о ней сообщили и объяснили контекст — это формирует образ добросовестного должника. Суды это замечают.
Введите вопрос или вашу ситуацию, скорее всего у нас уже есть ответ.


Как проверить долги у судебных приставов — пошаговая инструкция 2026

Банкротство или рефинансирование кредита: что выбрать при больших долгах

Банкротство физических лиц через МФЦ: условия и порядок в 2026 году

Банкротство через суд: как проходит процедура в 2026 году

Закон о банкротстве физических лиц простыми словами: как работает списание долгов

.png)


Комментирует специалист Юридического центра «Городская Защита» «Тема оспаривания сделок — пожалуй, самая болезненная в нашей практике. Не потому что закон суровый, а потому что люди действовали из лучших побуждений: хотели защитить семью, не подвести друга, сохранить хоть что то. И в итоге теряли больше, чем потеряли бы, если бы ничего не делали.
Самое частое заблуждение: „Если я подарю имущество сейчас, через год подам на банкротство — и никто не найдёт“. Находят всегда. Базы открытые, управляющий умеет с ними работать. Правило, которое реально помогает: не совершайте никаких сделок с имуществом, как только почувствовали финансовые трудности. Ни продаж, ни дарений, ни погашения отдельных долгов. Сначала — к юристу. Он посмотрит на ситуацию целиком и скажет, что безопасно, а что создаёт риски.
И ещё: если сделки уже совершены — не скрывайте их от юриста. Мы не полиция. Наша задача — найти законный выход, зная полную картину. Иногда даже „плохую“ сделку можно грамотно объяснить суду. Но только если мы знаем о ней заранее».