


 8 920 595 72 46

Ипотека и банкротство — можно ли сохранить жильё? Разбираем законы, реальные кейсы, рабочие схемы и пошаговый план. Советы юриста Юридического центра «Городская Защита».
Представьте: вы набрали кредитов, платить нечем, и кто-то подсказал — оформляй банкротство, спишут всё. Вы уже почти выдохнули. И тут вспоминаете: а ипотека? Квартира же в залоге у банка.
Вот здесь начинается самое интересное.
С одной стороны, закон защищает единственное жильё — никто не вправе его забрать. С другой — если квартира куплена в ипотеку, она принадлежит не только вам. Банк держит её в залоге, и это меняет всё.
По данным Федресурса, каждый пятый банкрот в России имеет ипотечный кредит. Эти люди сталкиваются с одним и тем же вопросом: как не потерять квартиру и при этом избавиться от долгового груза?
Хорошая новость: варианты есть. Плохая: действовать нужно грамотно и заранее.
Три документа, которые определяют вашу ситуацию:
Статья 446 ГПК РФ — защищает единственное жильё от взыскания. Но прямо оговаривает исключение: если жильё является предметом ипотеки, иммунитет не действует.
ФЗ №127-ФЗ «О несостоятельности» — банк как залоговый кредитор имеет особый статус. Его требования включаются в реестр отдельно, и он получает приоритет при распределении денег от продажи залога.
ФЗ №298-ФЗ (принят в 2024 году) — новый закон, который появился в ответ на реальную проблему. Он ввёл механизмы, позволяющие сохранить ипотечное жильё: через мировое соглашение с банком или локальный план реструктуризации. Это реальный инструмент, которым уже пользуются.
Позиция Верховного суда РФ: суды должны учитывать интересы семьи должника, особенно если есть несовершеннолетние дети. Это не гарантия сохранения жилья, но весомый аргумент при рассмотрении дела.
Закон защищает широкий перечень имущества, которое не включается в конкурсную массу:
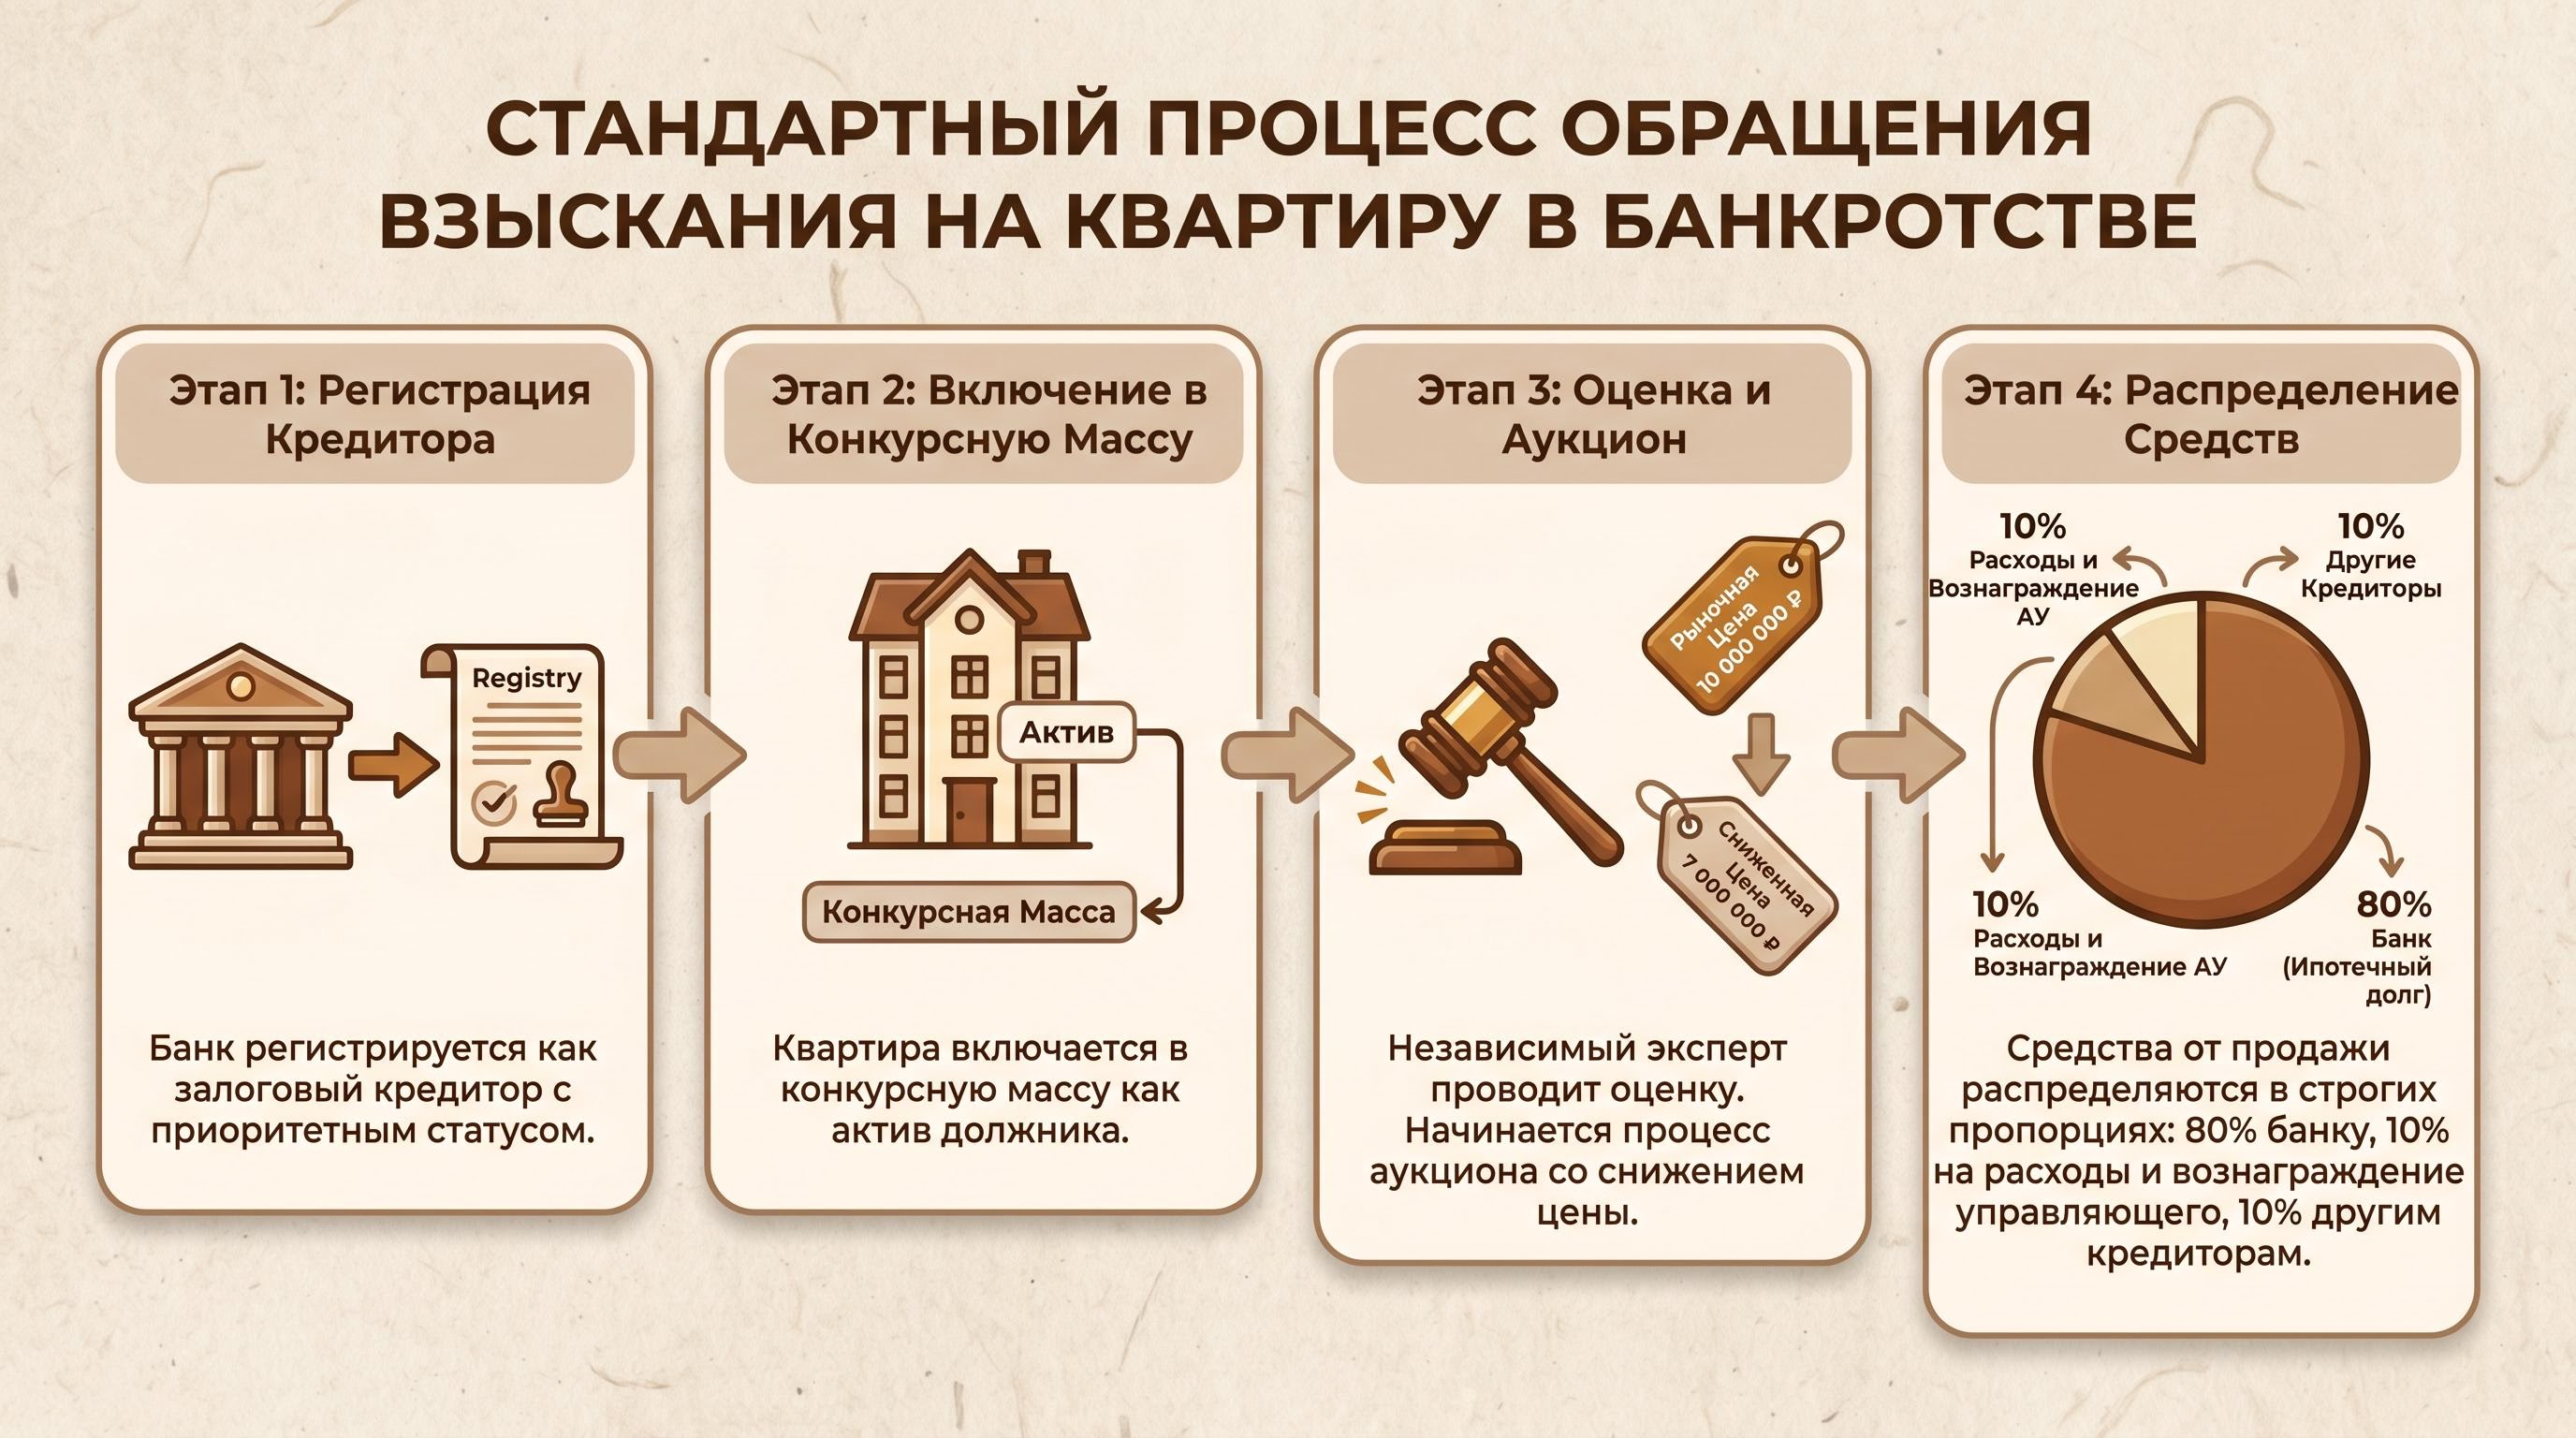
Важный нюанс про оценку и торги
Квартиру оценивает независимый эксперт, но это не значит, что цена всегда будет справедливой.
На торгах стоимость нередко оказывается ниже рыночной — иногда существенно.
Что можно сделать: если вы считаете, что квартиру оценили слишком низко, вы вправе оспорить оценку. Для этого подают возражения в суд и могут запросить повторную экспертизу. Это реально работает: разница в цене напрямую влияет на то, покроет ли продажа весь долг или останется какой то остаток.
________________________________________
Когда квартиру могут не продавать: исключения из правил
Хотя стандартный сценарий предполагает продажу, есть ситуации, когда жильё удаётся сохранить:
• Заключено мировое соглашение с банком. Вы договариваетесь с банком, как будете дальше платить ипотеку, и суд это фиксирует. Квартиру исключают из конкурсной массы.
• Утверждён план реструктуризации. Суд одобряет новый график платежей, и вы продолжаете выплачивать ипотеку по нему.
• Банк не включился в реестр кредиторов. Такое бывает редко, но если банк по каким то причинам не заявил свои требования вовремя, залоговое имущество может не попасть в торги.
________________________________________
Что это значит для вас на практике
Честно: если нет договорённости с банком и нет плана реструктуризации, рассчитывать на сохранение ипотечной квартиры не стоит. Процедура настроена так, чтобы в первую очередь защитить интересы залогового кредитора.
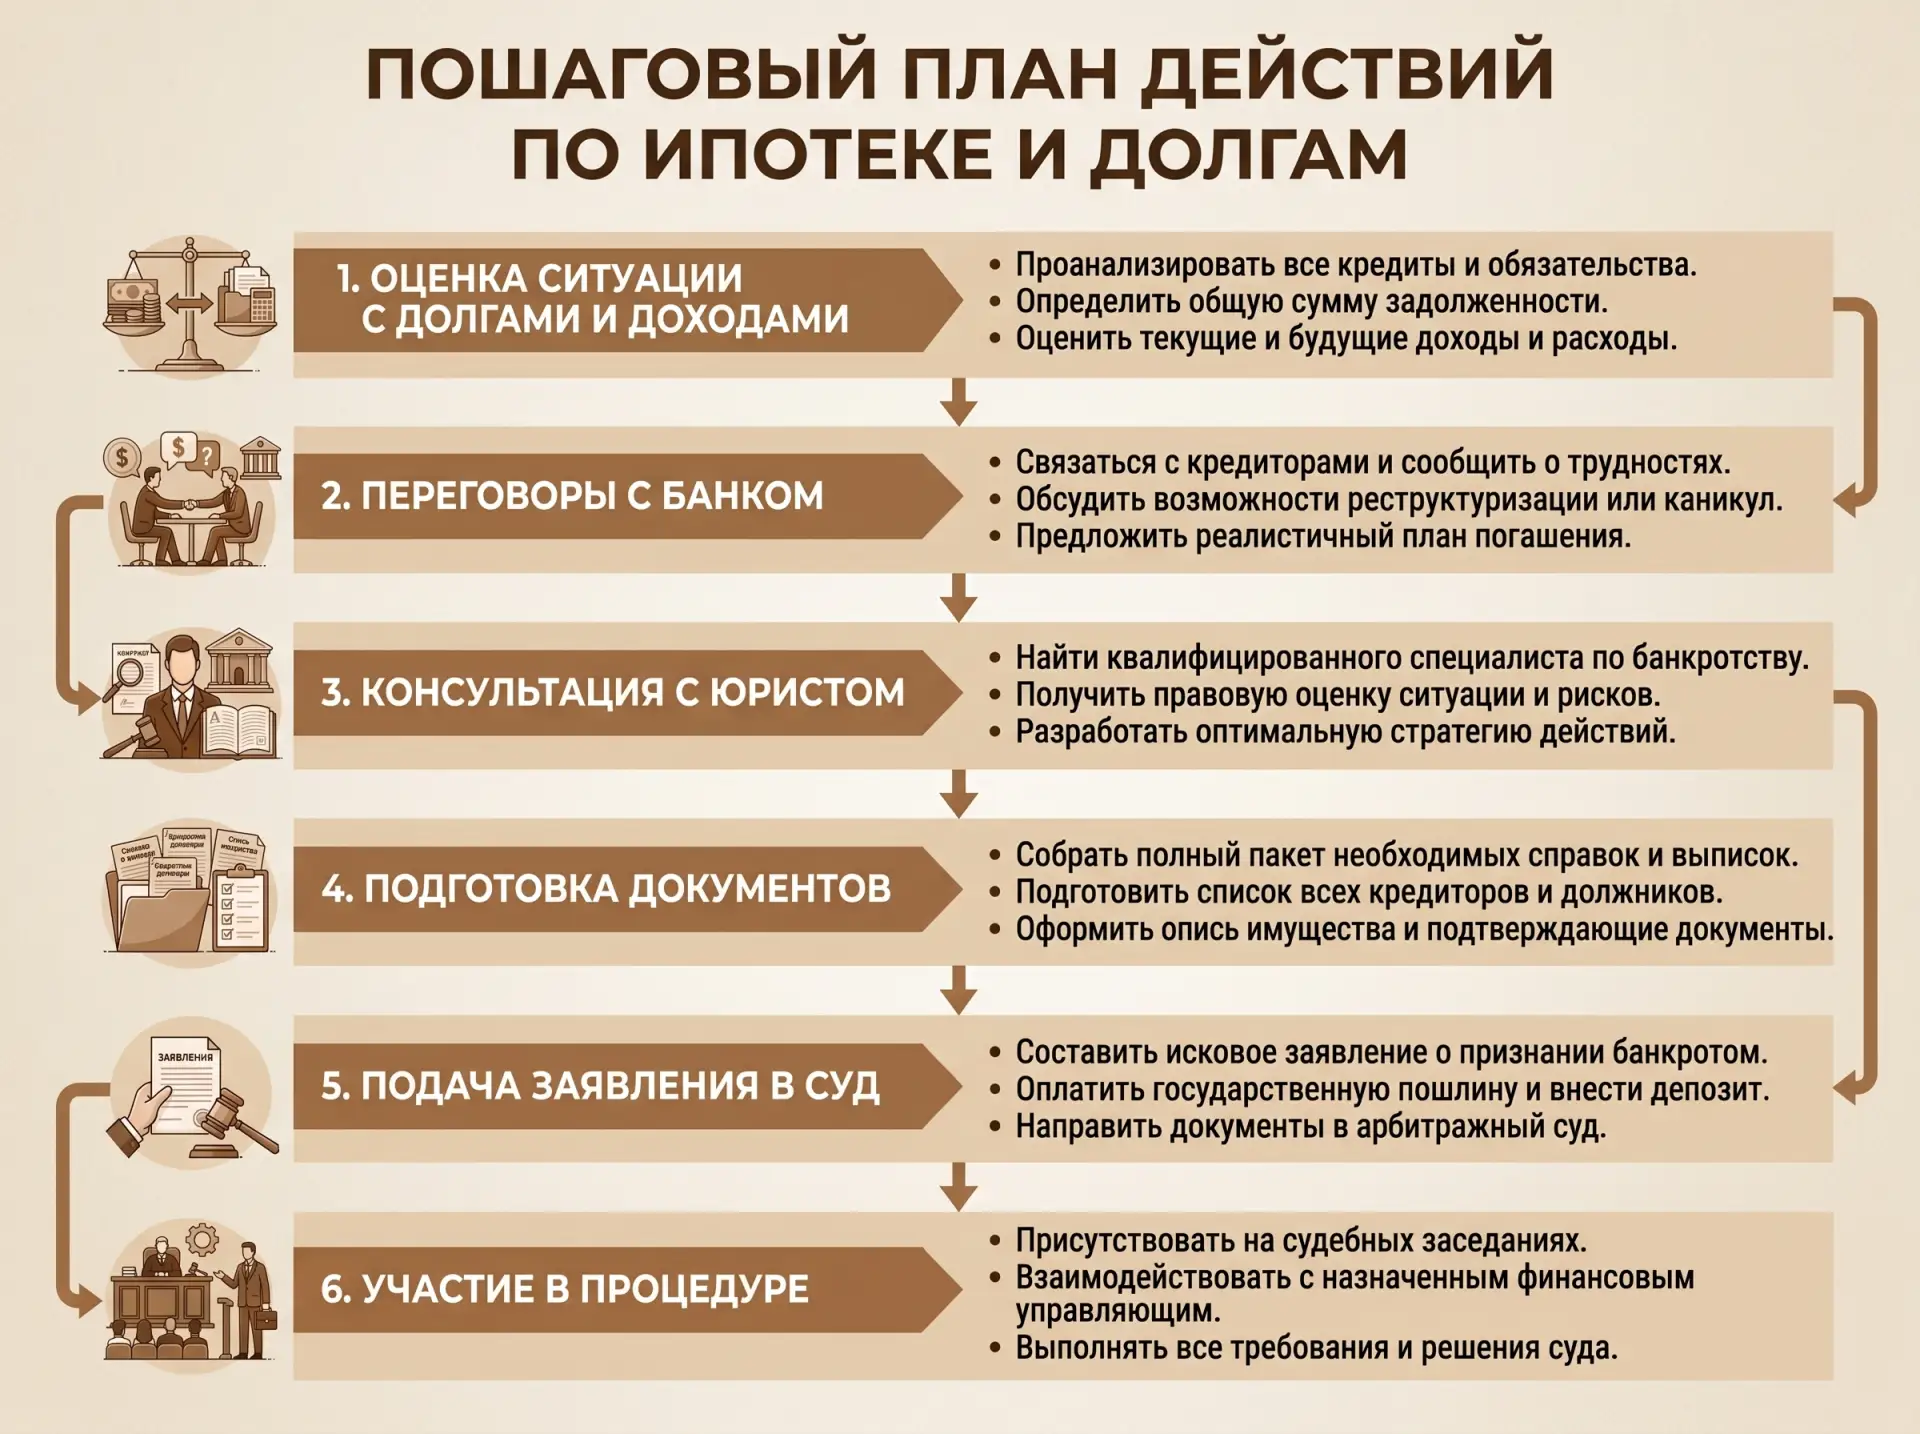
Но это не значит, что всё безнадёжно. Шанс сохранить жильё есть — если действовать заранее, открыто и с юристом: обсуждать варианты с банком до подачи заявления, собирать доказательства платёжеспособности, готовить документы для мирового соглашения или реструктуризации.
Помните: любые попытки «вывести» квартиру из под банкротства (переписать на родственников, продать по заниженной цене) только ухудшат ситуацию. Финансовый управляющий проверит сделки за последние 3 года, и если найдёт подозрительные — их оспорят, а квартиру всё равно выставят на торги.
Это главный раздел. Читайте внимательно.
Мировое соглашение с банком
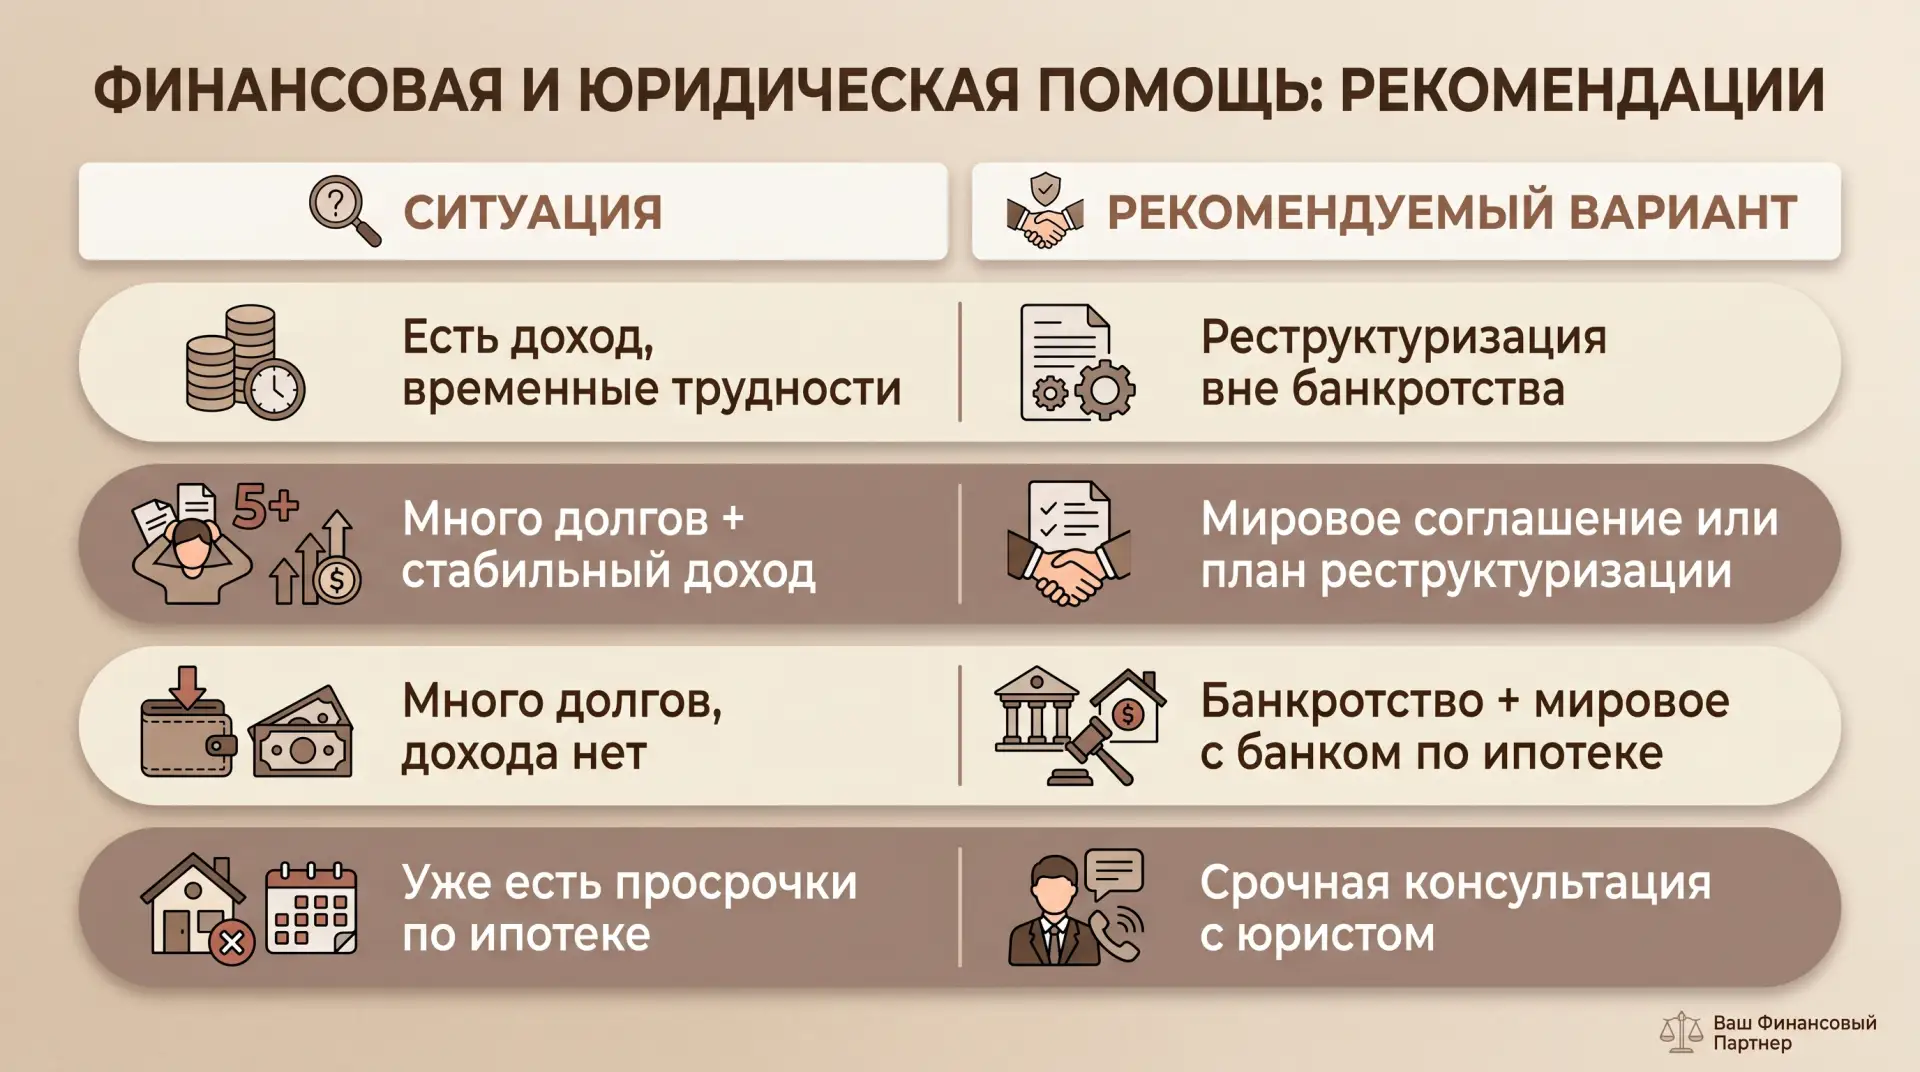
Самый рабочий вариант по новому закону. Суть: вы и банк договариваетесь об условиях продолжения выплат прямо в рамках банкротства. Суд утверждает соглашение — и квартира остаётся у вас.
Что обычно требует банк:
- Подтверждение, что вы можете платить (справка о доходах)
- Отсутствие просрочек на момент соглашения (или небольшая, которую вы готовы закрыть)
- Страхование квартиры (обычно уже есть по договору)
Реалистичность: крупные банки (Сбер, ВТБ) всё чаще идут на такие соглашения — им выгоднее получать платежи, чем продавать квартиру на торгах и терять время.
Локальный план реструктуризации
Новый механизм из ФЗ №298-ФЗ. Суд может утвердить план, по которому вы продолжаете платить ипотеку по новому графику — с учётом вашей реальной ситуации. Срок — до 5 лет.
Кому подходит: есть стабильный доход, долг по ипотеке не критически большой, нет злоупотреблений.
Досрочное погашение ипотеки до банкротства
Теоретически — закрыть ипотеку, снять обременение, и тогда квартира становится защищённым единственным жильём. На практике — опасный путь.
Если вы погасили ипотеку за 6 месяцев до подачи на банкротство, управляющий может расценить это как «предпочтительную сделку» — вы погасили долг одному кредитору в ущерб другим. Сделку оспорят.
Вывод: этот вариант работает только если с момента погашения прошло более 3 лет и у вас нет признаков неплатёжеспособности в тот период.
Реструктуризация вне банкротства
Если доход есть, но временно снизился — попробуйте сначала договориться с банком напрямую. Кредитные каникулы (до 6 месяцев), снижение платежа, изменение срока — всё это возможно без суда.
Как по новому закону (ФЗ № 298 ФЗ) можно сохранить ипотечную квартиру: простыми словами
Если вы хотите оставить за собой ипотечную квартиру при банкротстве, закон даёт такую возможность — но только при соблюдении нескольких условий. Объясняем их так, чтобы было понятно без юридических сложностей.
Главное условие: квартира — ваш единственный дом
Это должна быть именно та квартира, где вы реально живёте и где больше жить негде. Если у вас есть ещё какая то жилплощадь (даже доля в другой квартире, комната у родственников или дача с адресом и правом прописки), суд может посчитать, что это жильё не единственное — и тогда сохранить квартиру через этот механизм не получится.
________________________________________
Про просрочки: лучше без них, но небольшие — не приговор
Идеально, если на момент подачи на банкротство у вас нет просрочек по ипотеке. Банк охотнее пойдёт навстречу, если вы всё платили вовремя.
Но если небольшая просрочка всё таки есть — это не значит, что всё потеряно. Часто достаточно закрыть эту задолженность до подачи заявления. Тогда банк видит, что вы стараетесь, и с большей вероятностью согласится на мировое соглашение.
Что считать «небольшой» просрочкой? Чёткой цифры в законе нет — всё решает банк и суд. На практике речь обычно идёт о 1–2 платежах, а не о месяцах долга. В любом случае каждый случай рассматривают индивидуально: обязательно обсудите ситуацию с юристом.
________________________________________
Банк должен быть «за»
Закон позволяет сохранить квартиру, но только если банк согласен. Это может быть:
• мировое соглашение — вы договариваетесь с банком, как будете дальше платить ипотеку;
• план реструктуризации — суд утверждает новый график платежей, и вы продолжаете выплачивать кредит.
Без согласия банка этот механизм не сработает: суд не может заставить банк сохранить ипотеку против его воли.
________________________________________
Никаких других долгов перед этим банком
Важно, чтобы у вас не было других кредитов в том же банке, где оформлена ипотека (например, потребительского кредита или кредитной карты). Если такие долги есть, банк вряд ли согласится на сохранение ипотеки: ему проще участвовать в банкротстве и получить деньги через торги.
________________________________________
Нужно показать, что вы сможете платить дальше
Вы должны доказать, что у вас есть стабильный доход и вы реально сможете продолжать платить по ипотеке после начала процедуры банкротства. Для этого подойдут:
• справка о доходах (2 НДФЛ или по форме банка);
• трудовой договор или документы о самозанятости;
• выписки по счетам, где видно регулярные поступления.
Суд и банк смотрят не на «обещания», а на цифры: если доход явно недостаточен для платежа по ипотеке плюс прожиточного минимума на себя и детей, план выплат могут не утвердить.
Люди делают это из страха. Понять можно. Но последствия бывают хуже, чем если бы ничего не делали.
Чего нельзя делать:
Переоформлять квартиру на родственников. Подарить маме, переписать на брата — это первое, что проверит управляющий. Реестр Росреестра за 3 года — открытая книга.
Продавать по заниженной цене. Продали квартиру за 2 млн при рыночной цене 5 млн? Сделку оспорят, квартиру вернут в массу.
Гасить ипотеку в ущерб другим кредиторам. Если за 6 месяцев до банкротства вы собрали все деньги и закрыли ипотеку, а другие долги остались — это «предпочтительная сделка». Её могут отменить.
Скрывать доходы. Управляющий запрашивает данные из налоговой, ПФР, банков. Скрытые счета находятся. Последствие — отказ в освобождении от долгов.
Последствия этих ошибок:- Сделки оспариваются и отменяются
- Суд может отказать в списании долгов
- В крайних случаях — уголовная ответственность за сокрытие имущества
Управляющий — не судья и не враг. Это специалист, который ведёт процедуру по закону. При ипотеке его роль особенно важна.
Что он делает:- Запрашивает у банка информацию о задолженности и условиях залога
- Проверяет сделки с квартирой за 3 года
- При продаже — организует оценку и торги
- Согласовывает с банком условия мирового соглашения или плана
Что он не вправе делать:- Выселить вас без решения суда
- Продать квартиру без проведения торгов
- Игнорировать ваши обращения
Как выстроить отношения: отвечайте на запросы своевременно, предоставляйте документы без напоминаний, сообщайте об изменениях в доходах. Управляющий, который видит открытость должника, работает предсказуемо.
Многие слышали: можно обанкротиться через МФЦ — бесплатно, без суда, за 6 месяцев.
При ипотеке это почти всегда не работает.
Условия внесудебного банкротства:- Долг от 25 000 до 1 000 000 рублей
- Исполнительное производство закрыто по п. 4 ч. 1 ст. 46 (нет имущества)
- Нет открытых производств
Проблема: банк с ипотекой никогда не закроет производство добровольно, пока есть залог.
Квартира — это и есть то самое имущество, на которое есть взыскание.
Вывод: при ипотеке — только судебное банкротство. Иного пути нет.
Что подготовить для банка (чтобы обсудить сохранение ипотеки)
Эти документы нужны, чтобы банк понял: вы попали в трудную ситуацию, но готовы платить. Берите оригиналы и делайте копии либо готовьте сканы для отправки онлайн.
• Паспорт. Основной документ для идентификации.
• Кредитный договор по ипотеке. В нём прописаны все условия кредита — банк будет отталкиваться от них.
• График платежей. Показывает, сколько вы должны платить каждый месяц.
• Справка о доходах (2 НДФЛ или по форме банка). Нужна, чтобы подтвердить, сколько вы зарабатываете сейчас. Если доход снизился — это аргумент для реструктуризации.
• Документы, которые объясняют, почему стало тяжело платить. Например: справка о сокращении или увольнении, больничный лист, справка об инвалидности, приказ о переводе на неполную ставку. Подойдёт всё, что подтверждает снижение дохода или рост расходов.
• Свидетельства о рождении детей (если есть). Если у вас есть иждивенцы, это влияет на расчёт платёжеспособности: банку важно понимать, какая часть дохода уходит на содержание семьи.
________________________________________
Что собрать для юриста (чтобы грамотно подготовиться к банкротству)
Юристу нужна полная картина ваших финансов за последние 3 года — именно этот период проверяет финансовый управляющий. Чем честнее и полнее информация, тем лучше он сможет защитить ваши интересы.
• Все кредитные договоры, включая ипотеку, потребительские кредиты, карты с лимитом. Даже если кредит почти погашен или по нему нет просрочек — он всё равно важен.
• Выписки по всем счетам за последние 3 года. Из них видно движение денег: поступления, переводы, крупные траты. Это помогает доказать, что вы не выводили средства перед банкротством.
• Справки о доходах за 3 года (2 НДФЛ, справки самозанятого, договоры ГПХ). Юрист сопоставит доходы и платежи, чтобы оценить реалистичность плана выплат.
• Список всего имущества: квартиры, дома, земельные участки, машины, доли в бизнесе, ценные бумаги. Указывайте даже доли в праве собственности (например, 1/3 квартиры у родителей).
• Информация о сделках за последние 3 года: продажа или покупка недвижимости, авто, дарение, переуступка прав. Для каждой сделки — дата, сумма, стороны, документы. Это критически важно: подозрительные сделки могут оспорить.
• Документы на ипотечную квартиру: договор купли продажи, выписка из ЕГРН, документы об обременениях. Они нужны, чтобы понять статус жилья и его рыночную стоимость.
• Данные о составе семьи: свидетельства о браке/разводе, свидетельства о рождении детей. Это влияет на оценку «единственности» жилья и расчёт прожиточного минимума.
Совет: лучше собрать чуть больше документов, чем кажется нужным. Если чего то не хватает, юрист скажет, что донести. А вот если скрыть какой то кредит или сделку — это может обернуться отказом в списании долгов.
О чём спросить юриста на первой консультации
Не стесняйтесь задавать даже «глупые» вопросы — в банкротстве мелочей не бывает. Вот список самых важных тем:
• «Какой сценарий оптимален в моей ситуации?» Юрист оценит ваши долги, доходы, имущество и скажет, имеет ли смысл идти на банкротство, пытаться реструктуризировать долги или искать другие варианты.
• «Есть ли риски оспаривания сделок?» Если вы что то продавали, дарили или переоформляли за последние 3 года, юрист сразу скажет, насколько это опасно и как минимизировать риски.
• «Реально ли мировое соглашение с моим банком?» У разных банков разная политика: одни охотнее идут на уступки, другие почти никогда не соглашаются. Юрист подскажет, на что рассчитывать.
• «Что будет с квартирой при наихудшем сценарии?» Важно понимать все возможные исходы, чтобы быть готовым к любому развитию событий.
По умолчанию — да, она входит в конкурсную массу. Но если заключить мировое соглашение с банком или утвердить план реструктуризации — квартиру можно сохранить. Именно для этого существует ФЗ №298-ФЗ.
Сложнее, но не невозможно. Многое зависит от размера просрочки и позиции банка. Обратитесь к юристу — иногда просрочку закрывают до подачи заявления, и ситуация меняется.
Тогда квартира, скорее всего, будет реализована на торгах. 80% уйдёт банку, остаток — другим кредиторам. Вам засчитают эту сумму в счёт погашения долга, оставшееся — спишут.
Суд обязан учитывать интересы несовершеннолетних детей. Это не гарантия сохранения квартиры, но весомый аргумент при рассмотрении дела и утверждении плана реструктуризации.
Госпошлина — 300 рублей. Депозит на вознаграждение финансового управляющего — 25 000 рублей. Услуги юриста — зависят от сложности дела и региона. В среднем по рынку — от 80 000 до 150 000 рублей за полное сопровождение.
Дольше, чем без неё. Стандартное банкротство — 6–12 месяцев. При ипотеке — может затянуться до 1,5–2 лет, особенно если есть споры по оценке или торгам.
Да, до момента фактической продажи на торгах вы продолжаете жить в квартире. Если удалось заключить мировое соглашение — живёте там и после завершения процедуры.
Введите вопрос или вашу ситуацию, скорее всего у нас уже есть ответ.


Как проверить долги у судебных приставов — пошаговая инструкция 2026

Банкротство или рефинансирование кредита: что выбрать при больших долгах

Банкротство физических лиц через МФЦ: условия и порядок в 2026 году

Банкротство через суд: как проходит процедура в 2026 году

Закон о банкротстве физических лиц простыми словами: как работает списание долгов

.png)


Комментирует специалист Юридического центра «Городская Защита» «Когда к нам приходят люди с ипотекой и огромными долгами, первым делом стараемся снять панику. Да, ситуация непростая, но не безвыходная. Главное — не пытаться “спрятать” квартиру: переоформить на маму, продать за копейки, сделать вид, что её нет. Финансовый управляющий всё это увидит, суд отменит сделку, а жильё всё равно уйдёт с торгов. И тогда вы потеряете не только квартиру, но и доверие суда — а это может стоить права на списание долгов.
ФЗ № 298 ФЗ дал реальный шанс сохранить ипотечное жильё, но работает он только при одном условии — открытости. Вы честно показываете всю картину: сколько должны, какие есть доходы, есть ли просрочки. И вместе с банком ищете вариант, как дальше платить ипотеку.
На практике самый рабочий путь — это либо мировое соглашение с банком, либо план реструктуризации, утверждённый судом. Но банк согласится на это только если увидит: вы не уклоняетесь от обязательств, у вас есть стабильный доход и вы реально сможете платить. Для банка это часто выгоднее, чем продавать квартиру с торгов и получать меньше рыночной стоимости. Особенно важно заранее разобраться с небольшими просрочками. Если вы закроете их до подачи заявления, это будет сигналом для банка: человек старается, хочет решить проблему. То же самое — с другими кредитами в этом же банке. Иногда их можно рефинансировать, но делать это нужно грамотно, под контролем юриста, чтобы не создать себе новых рисков.
Помните: суд смотрит не на красивые слова, а на документы. Справки о доходах, выписки по счетам, трудовой договор — всё это должно чётко показывать, что платёж по ипотеке вам по силам. И ещё один момент: если у вас есть хоть какое то другое жильё (даже доля в квартире родителей), это может стать препятствием для сохранения ипотечной квартиры как “единственного жилья”.
Моя рекомендация: не тяните и не действуйте наугад. Приходите на консультацию до того, как начали что то переоформлять. Мы разберём вашу ситуацию, посмотрим, какие варианты сохранения квартиры подходят именно вам, и подготовим пошаговый план, где каждый шаг будет юридически безопасным. В банкротстве с ипотекой цена ошибки слишком высока — лучше сразу идти правильным путём».