


 8 920 595 72 46

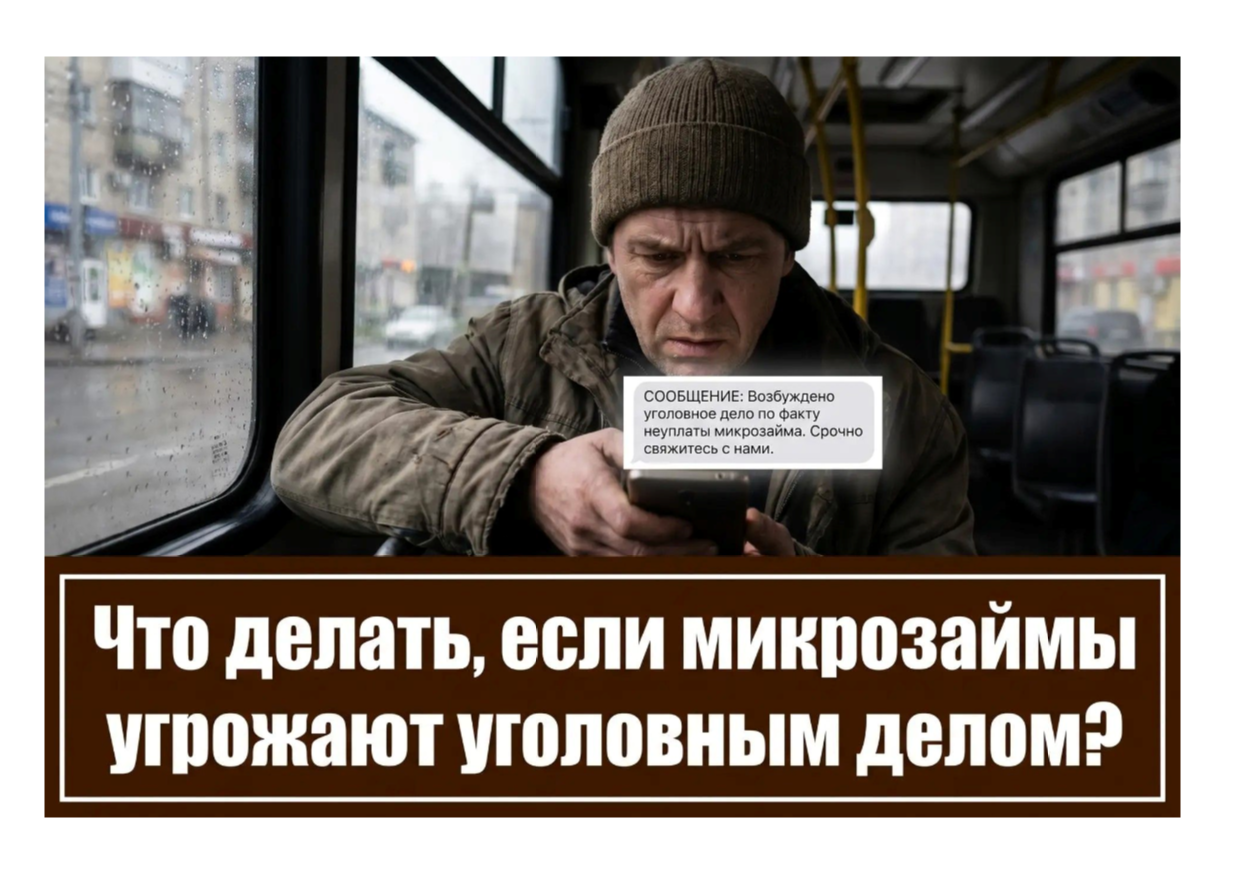
МФО прислала сообщение об уголовном деле? Узнайте, что за этим стоит на самом деле, как защитить себя законно и что делать, если коллекторы угрожают. Реальные кейсы и советы юриста
Инга — обычная женщина из небольшого поселка Борисовка Белгородской области. В 2024 году ей понадобились деньги — срочно, как это обычно и бывает. Оформила микрозаймы на 74 000 рублей, ещё и страховку навесили сверху.
Семь месяцев она платила. Исправно, каждый месяц. Но потом что-то пошло не так — деньги закончились. Бывает. На звонки отвечала честно: «Сейчас нет возможности, но я разберусь, всё верну». Не прятала голову в песок, не бросала трубку.
А потом пришло SMS.
«В отношении вас возбуждено уголовное дело. Вам необходимо срочно явиться в отдел полиции для допроса. Следователь Черкасов В.Н.»
Инга не спала всю ночь. Утром, бледная и с трясущимися руками, поехала в полицию. Там её встретил дежурный, посмотрел на телефон, пожал плечами:
— Следователя Черкасова у нас нет. Никогда не было. И по SMS мы никого не вызываем.
Инга вышла на улицу и просто расплакалась. От страха, от злости, от облегчения — всё вместе.
Эта история — не исключение. Так работают МФО и некоторые коллекторы. Давят на самое больное: страх тюрьмы, страх позора, страх «что подумают соседи». И это почти всегда — блеф.
Коротко: почти никогда.
Просрочка по займу — это гражданский долг, а не уголовное преступление. Судить человека за то, что у него закончились деньги, нельзя.
Уголовная ответственность возможна только в трёх случаях:
1. Человек изначально не собирался возвращать деньги
(и это можно доказать)
2. При оформлении займа использовались чужие документы
или заведомо ложные данные
3. Есть доказанный обман — например, указал несуществующее
место работы с нулевым доходом, но оформил займ на крупную сумму
Инга платила 7 месяцев. Это главный факт. Человек, который платит — не мошенник. Мошенник тот, кто с самого начала не планировал возвращать.
Запомните одну вещь: обычная просрочка по займу — это НЕ уголовное дело. Это вопрос между вами и кредитором, который решается в гражданском суде, а не в уголовном.
Всё просто — им нужны деньги. Причём быстро.
Суд — это месяцы. Приставы — ещё больше времени. А вот одно правильное SMS — и напуганный человек сам несёт деньги. Схема работает, потому что большинство людей не знают своих прав.
Арсенал запугивания:- «Статья 159 УК РФ — мошенничество»
- «Возбуждено уголовное дело»
- «Следователь уже занимается вашим делом»
- «Ваши родственники будут вызваны на допрос»
- «Выездная группа едет к вам домой»
Звучит страшно. На практике — пустые слова, которые ничем не подкреплены.
Вот простая проверка. Если хоть один пункт совпадает — вас, скорее всего, пугают:
Пришло SMS или сообщение в мессенджере — без официального документа
Нет бумажной повестки из суда или полиции с подписью и печатью
«Следователь» общается через WhatsApp или звонит с обычного номера
Требуют заплатить «прямо сейчас, иначе будет хуже»
Звонят родственникам и рассказывают о «вашем деле»
Угрожают «выездной группой», которая «уже едет»
Настоящая полиция не вызывает на допрос по SMS. Настоящий суд присылает официальные документы по почте. Настоящий следователь не звонит с требованием срочно заплатить.
Первое и главное — выдохнуть. Серьёзно. Решения, принятые в панике, почти всегда плохие.
Пошаговый план:
Шаг 1. Сохраните всё — скриншоты SMS, записи звонков, переписку. Это доказательства.
Шаг 2. Проверьте долг через официальные источники: fssp.gov.ru или Госуслуги. Посмотрите, есть ли реальное исполнительное производство.
Шаг 3. Не переводите деньги «срочно, чтобы закрыть дело». Это либо мошенники, либо манипуляция
Шаг 4. Позвоните на горячую линию МФО или напишите официальное письмо — требуйте документы, подтверждающие претензии.
Шаг 5. Если угрозы не прекращаются — обратитесь к юристу. Многие центры дают первичную консультацию бесплатно.
Спокойно. Без агрессии. И только по делу.
Правила общения:- Говорите ровно, не повышайте голос — это выбивает коллектора из сценария давления
- Просите всё в письменном виде: «Пришлите на email или почтовый адрес»
- Не сообщайте лишнего: где работаете, кто ваши родственники, какие счета
- При угрозах прямо называйте закон: «Это нарушает №230-ФЗ о коллекторской деятельности»
- Заканчивайте разговор, если он переходит в давление: «Дальнейшее общение — только письменно»
Ситуация 1: «Вы — мошенник, вам грозит статья»
История. Дмитрий, 44 года, строитель из Грайворона. Взял займ в МФО 45 000 рублей на ремонт машины — без неё не мог добираться на работу. Платил год, потом завод встал на плановую остановку, зарплату задержали на два месяца. Позвонил коллектор: «У вас статья 159, мошенничество. Готовьтесь к суду». Дмитрий чуть не инфаркт не получил — у него двое детей.
Реальность. Дмитрий брал займ на свои данные, платил честно, обманывать никого не собирался. Это гражданский долг — никакой статьи.
Диалог, который работает:
— МФО: «На вас будет заведено уголовное дело по статье за мошенничество»
— Вы: «Предоставьте официальный документ — номер заявления в полицию или постановление о возбуждении дела. Без этого ваши слова — угроза, и я её зафиксировал»
— МФО: «Мы передадим дело в полицию»
— Вы: «Вы вправе обратиться в суд. Прошу все требования направлять в письменной форме»
Разговор окончен. Вы перевели его в правовое поле — там у коллектора рычагов давления почти нет.
________________________________________
Ситуация 2: Звонят маме
История. Анастасия, 29 лет, Краснодар. Долг по займу — 38 000 рублей. Коллекторы нашли номер её мамы — пожилой женщины с больным сердцем. Позвонили и сообщили, что «ваша дочь — мошенница, скоро арестуют». Мама позвонила Насте в слезах, с давлением 180. Настя потом говорила: «Я готова была отдать всё что угодно, лишь бы маму не трогали».
Реальность. Звонки третьим лицам без их согласия — прямое нарушение закона №230-ФЗ и закона о персональных данных.
Что сказать:
— Вы (перезваниваете в МФО): «Вы сообщили мои персональные данные и информацию о долге третьему лицу без его согласия. Это нарушение статьи 7 закона №152-ФЗ. Всё зафиксировано.
Жалоба в Роскомнадзор уже готовится»
После такого звонки маме, как правило, прекращаются.
________________________________________
Ситуация 3: «Заплатите сегодня — и дела не будет»
История. Роман, 51 год, бухгалтер из Воронежа. Позвонили и сказали: «Сегодня до 18:00 переведите 15 000 — и мы закроем вопрос. Завтра будет поздно». Роман был в шоке — успел перевести деньги на какую-то карту физлица. Потом оказалось, что это были мошенники, никак не связанные с МФО. Долг никуда не делся, а 15 000 — пропали.
Красный флаг: если просят перевести деньги физлицу, на карту без официальных реквизитов — это мошенничество.
Диалог:
— МФО: «Если не оплатите сегодня — будет уголовное дело»
— Вы: «Оплата возможна только по официальным реквизитам организации с документальным подтверждением. Давление считаю незаконным и фиксирую»
________________________________________
Ситуация 4: «Едет выездная группа»
История. Галина, 46 лет, учительница из Ярославля. Задолжала МФО 22 000 рублей. Позвонили: «К вам выехала группа взыскания. Они у вас дома опишут имущество». Галина заперлась и не открывала дверь три часа. Никто не приехал.
Реальность. Никакая «группа взыскания» не имеет права входить в жильё. Описать имущество могут только судебные приставы — и только после решения суда, с официальным постановлением.
Что сказать, если всё-таки кто-то пришёл:
— «Предъявите удостоверение и постановление суда. Без этих документов доступ в жильё запрещён. Я сейчас вызываю полицию»
Реальные последствия — финансовые, не тюремные:
Начисление процентов и штрафов
↓
Передача долга коллекторам
↓
Обращение МФО в суд (обычно через 3–6 месяцев)
↓
Судебное решение (чаще всего — заочно)
↓
Исполнительное производство у приставов:
— списание до 50% зарплаты
— арест счетов
— запрет выезда за рубеж (от 30 000 руб.)
— арест имущества
Важно: по закону МФО не может начислять проценты бесконечно. Максимальная сумма долга — не более 130% от первоначального займа (с учётом процентов и штрафов). Если вам насчитали больше — это нарушение.
| Орган | За что жаловаться | Как обратиться |
|---|---|---|
| Банк России | МФО нарушает правила работы | cbr.ru → «Интернет-приёмная» |
| ФССП | Коллекторы превышают полномочия | fssp.gov.ru |
| Прокуратура | Угрозы, давление, нарушение закона | Лично или через сайт |
| Полиция | Прямые угрозы, вымогательство | 102 или ближайшее отделение |
| Роскомнадзор | Передача ваших данных третьим лицам | rkn.gov.ru |
Угрозы угрозами, но долг никуда не денется. Вот что реально работает:
Реструктуризация. Обратитесь в МФО письменно с просьбой изменить график платежей. Приложите документы о снижении дохода (справка с работы, больничный). МФО нередко соглашаются — судиться им тоже не хочется.
Переговоры о снижении суммы. Иногда МФО готовы списать часть штрафов в обмен на единовременное частичное погашение.
Кредитные каникулы. По ряду займов предусмотрена законная отсрочка — уточните условия в своём договоре.
Оспаривание суммы долга. Если проценты превышают 130% от тела займа — суд может снизить сумму.
Банкротство. Если долгов много, платить нечем, и ситуация не улучшается — это законный выход. С момента подачи заявления все коллекторские звонки и производства приставов приостанавливаются. По итогам процедуры долги могут быть списаны полностью.
Ошибка 1: Игнорировать всё подряд. Если не реагировать совсем — МФО идёт в суд, и решение выносится без вас. Потом удивляетесь, почему пристав списал деньги.
Ошибка 2: Верить угрозам без проверки. Как Инга — поехала в полицию, убедилась, что это блеф. Всегда проверяйте факты.
Ошибка 3: Платить «в обход» без документов. Переводы на карты физлиц — зона риска. Только официальные реквизиты, только с квитанцией.
Ошибка 4: Брать новый займ, чтобы закрыть старый. Долговая яма становится глубже. Это не решение — это отсрочка с нарастающими процентами.
Ошибка 5: Бояться юриста. Многие думают, что это дорого и сложно. На деле — первичная консультация часто бесплатна, а один разговор со специалистом может изменить всю ситуацию.
№230-ФЗ — закон о коллекторах: не более 2 звонков в неделю, запрет звонков с 22:00 до 8:00, запрет угроз и давления
№152-ФЗ — защита персональных данных: нельзя звонить вашим родственникам без их согласия
№353-ФЗ — закон о потребительском кредите: ограничение максимальной суммы долга
Статья 163 УК РФ — вымогательство: если вам угрожают физически или требуют деньги под угрозой — это уже преступление коллекторов
Статья 14.57 КоАП РФ — штраф для МФО и коллекторов за нарушение порядка взыскания
Спокойно. Если ты брал деньги на свои данные, не подделывал справки и хотя бы пару месяцев платил — никакой уголовки не будет. Просрочка по займу — это не преступление, а обычный гражданский спор. Посадить могут только за реальное мошенничество: например, если брал на чужие документы или с самого начала не собирался отдавать. А если платил, как Инга семь месяцев, — ты точно не мошенник.
Первое — не паниковать. Полиция не вызывает на допрос по SMS. Это классический приём давления. Сделай скриншот, позвони в тот отдел, который указан в сообщении, и спроси: «У вас есть следователь Черкасов? На меня завели дело?» Почти всегда окажется, что никто ничего не заводил. Если страшно делать это самому — попроси кого-то из близких помочь или обратись к юристу.
Нет, это незаконно. Звонить родственникам и рассказывать про твой долг можно только с их письменного согласия — а его почти никогда не бывает. Это нарушение сразу двух законов: о коллекторах (№ 230 ФЗ) и о персональных данных (№ 152 ФЗ). Скажи им прямо: «Вы передали мои данные третьим лицам без согласия. Я фиксирую разговоры и готовлю жалобу в Роскомнадзор и ФССП». Обычно после такого звонки прекращаются очень быстро.
Ни в коем случае не переводи деньги «срочно, чтобы закрыть дело», особенно если просят на карту физлица. Это либо грубое давление, либо вообще мошенники. Оплата возможна только по официальным реквизитам компании, с квитанцией. Если давят — отвечай спокойно: «Готов платить, но только официально. Все требования прошу направлять письменно».
По закону максимальная сумма долга (тело займа плюс проценты и штрафы) не может быть больше 130 % от первоначальной суммы. То есть если ты взял 50 000 рублей, итоговая сумма к возврату не должна превышать 115 000 рублей. Если насчитали больше — это нарушение, и в суде сумму обязаны снизить.
Банкротство физлица — это законный способ списать долги, если платить реально нечем. Как только подаёшь заявление, все звонки коллекторов и исполнительные производства у приставов приостанавливаются. Сама процедура обычно длится 6–12 месяцев. Это не «волшебная кнопка», но для многих это реальный выход из долговой ямы. Условия и нюансы лучше обсудить с юристом — иногда банкротство не подходит, а иногда это лучшее решение.
Зависит от того, что происходит:
• Банк России (cbr.ru) — если МФО нарушает правила работы.
• ФССП (fssp.gov.ru) — если коллекторы превышают полномочия (слишком много звонят, давят, угрожают).
• Прокуратура — если есть угрозы, давление или другие серьёзные нарушения.
• Полиция (102) — если звучат прямые угрозы жизни, здоровью или имуществу.
• Роскомнадзор (rkn.gov.ru) — если твои данные передают третьим лицам (например, звонят родственникам).
Введите вопрос или вашу ситуацию, скорее всего у нас уже есть ответ.


Как проверить долги у судебных приставов — пошаговая инструкция 2026

Банкротство или рефинансирование кредита: что выбрать при больших долгах

Банкротство физических лиц через МФЦ: условия и порядок в 2026 году

Банкротство через суд: как проходит процедура в 2026 году

Закон о банкротстве физических лиц простыми словами: как работает списание долгов

.png)


Комментирует специалист Юридического центра «Городская Защита» «Страх — самый дешёвый и быстрый рычаг для возврата денег. Поэтому МФО и недобросовестные коллекторы бьют по самым уязвимым точкам: тюрьма, позор, проблемы у близких. Но юридически эти угрозы пусты.
Моя практика показывает: как только человек перестаёт реагировать на эмоции и переходит в правовое поле, давление почти всегда сходит на нет. Что это значит на практике? Фиксируйте всё: скриншоты, записи, даты и время звонков. Затем направляйте письменное требование прекратить незаконные методы взаимодействия, ссылаясь на ст. 7 и ст. 6 закона № 230 ФЗ. Параллельно можно подать жалобу в ФССП — они реально реагируют на такие обращения.
Параллельно решайте вопрос с самим долгом. Реструктуризация, кредитные каникулы, оспаривание завышенных процентов — это рабочие инструменты, которые созданы как раз для ситуаций, когда платить тяжело. Банкротство — тоже нормальный, законный вариант, если других выходов нет.
Главное — не принимать решений в состоянии паники. Если чувствуете, что не справляетесь сами, лучше один раз поговорить с юристом, чем потом разгребать последствия импульсивных переводов и подписанных “на коленке” бумаг. Мы помогаем выстроить стратегию, чтобы вы вернули себе контроль над ситуацией».